
Señales de que tu empresa necesita una sociedad holding
Cuando un empresario comienza su actividad, lo habitual es hacerlo mediante una única sociedad. Sin embargo, a medida que el negocio crece, aparecen nuevas líneas de actividad, se adquieren inmuebles, se constituyen otras empresas o se incorporan familiares y socios externos.
En ese momento, mantener todas las actividades bajo una misma sociedad —o poseer personalmente participaciones en varias compañías— puede dejar de ser la estructura más segura y eficiente.
Una sociedad holding puede servir para ordenar el grupo, separar riesgos, facilitar nuevas inversiones y preparar la sucesión familiar. También puede ofrecer ventajas fiscales relevantes, pero conviene advertirlo desde el principio: crear una holding no reduce automáticamente los impuestos ni convierte en exentas todas las rentas del empresario.
La clave está en saber cuándo existe una necesidad empresarial real y diseñar correctamente la operación.
¿Qué es una sociedad holding?
Una holding es una sociedad cuya función principal consiste en poseer y gestionar participaciones en otras sociedades.
La estructura básica podría ser la siguiente:
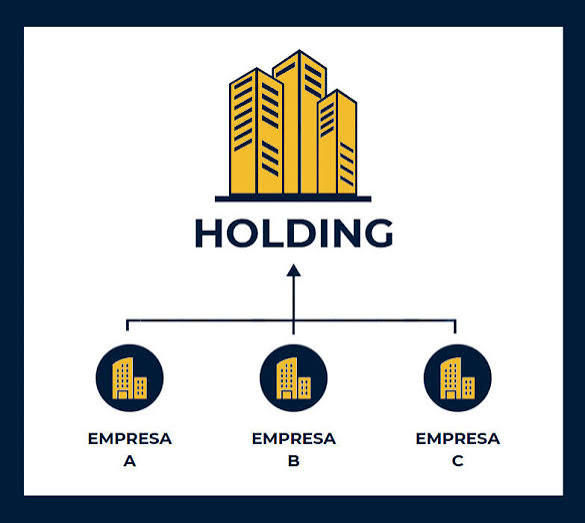
    S["Socios o familia"] --> H["Sociedad holding"]

H --> A["Sociedad operativa A"]
    H --> B["Sociedad operativa B"]
    H --> C["Sociedad patrimonial o nueva inversión"]
La holding actúa como sociedad cabecera del grupo, mientras que las sociedades participadas desarrollan las distintas actividades económicas.
No estamos ante una forma jurídica especial. Normalmente será una sociedad limitada o anónima. La diferencia está en su objeto, en los activos que posee y, especialmente, en la función económica que desempeña dentro del grupo.
Primera señal: tienes varios negocios o líneas de actividad y quieres separar riesgos
Una de las razones más importantes para crear una estructura holding es la necesidad de evitar que todos los activos y actividades empresariales queden expuestos al mismo riesgo.
Imaginemos una empresa que inicialmente presta servicios profesionales, pero que con el tiempo también:
Adquiere inmuebles.
Desarrolla una actividad comercial.
Abre una nueva línea tecnológica.
Invierte en otras empresas.
Acumula tesorería procedente de beneficios no distribuidos.
Si todo se mantiene dentro de una única sociedad, cualquier problema relacionado con una de las actividades puede afectar al conjunto del patrimonio empresarial.
Una reclamación de responsabilidad, un impago importante, una inspección, un conflicto laboral o el fracaso de una nueva línea de negocio podrían comprometer también los inmuebles, la tesorería y las actividades rentables.
Una estructura con sociedades diferenciadas permite asignar cada riesgo a la entidad que desarrolla la actividad correspondiente.
Por ejemplo:
Una sociedad desarrolla la actividad principal.
Otra gestiona una segunda línea de negocio.
Una tercera mantiene determinados activos o inversiones.
La holding posee las participaciones de todas ellas.
Esta separación no constituye un blindaje absoluto. Los administradores continúan respondiendo cuando concurra una causa legal de responsabilidad y la protección puede debilitarse si existen avales cruzados, confusión patrimonial, operaciones sin valor de mercado o utilización abusiva de las sociedades.
Pero, correctamente organizada, permite que el crecimiento de una actividad no exponga innecesariamente al resto del grupo.
Segunda señal: quieres reinvertir los beneficios del grupo con mayor eficiencia fiscal
Esta es probablemente la ventaja más conocida de una sociedad holding, aunque también una de las que más fácilmente puede explicarse de forma incorrecta.
Cuando una sociedad operativa distribuye dividendos a una persona física, esos dividendos tributan en el IRPF del socio. En cambio, cuando los percibe otra sociedad que cumple los requisitos legales, puede resultar aplicable la exención del artículo 21 de la Ley del Impuesto sobre Sociedades.
Con carácter general, se exige que la holding posea al menos un 5 % de la sociedad participada y que la participación se haya mantenido durante un año —o se mantenga posteriormente hasta completarlo, en los casos permitidos—.
La exención alcanza, normalmente, el 95 % del dividendo. El 5 % restante se integra en la base imponible como gasto de gestión no deducible. Por tanto, no significa que el dividendo tribute al 5 %, sino que únicamente se somete a gravamen ese 5 %.
Si la holding tributa al tipo general del 25 %, el coste fiscal efectivo habitual será:
5%×25%=1,25%
Por ejemplo, ante un dividendo de 200.000 euros:
Perceptor | Tratamiento inicial |
Persona física | Tributa en su IRPF como renta del ahorro |
Holding con derecho a la exención | Integra normalmente 10.000 € |
Cuota al 25 % sobre esa integración | 2.500 € |
La ventaja no consiste necesariamente en eliminar definitivamente la tributación del socio.
Si la holding distribuye después esos fondos a la persona física, esta deberá tributar por el dividendo percibido.
La verdadera utilidad está en diferir esa tributación personal y mantener dentro del grupo una mayor cantidad disponible para reinvertir.
La holding puede emplear los fondos recibidos para:
Financiar otras sociedades del grupo.
Abrir nuevas líneas de negocio.
Adquirir participaciones en otras compañías.
Atender futuras ampliaciones de capital.
Centralizar determinadas inversiones.
Facilitar recursos a las filiales mediante operaciones correctamente documentadas.
Por tanto, la holding tiene especial sentido cuando el empresario no necesita retirar inmediatamente todos los beneficios para su consumo personal y pretende destinarlos al crecimiento del grupo.
El régimen se encuentra regulado en el artículo 21 de la Ley del Impuesto sobre Sociedades.
Tercera señal: contemplas vender alguna empresa o incorporar inversores
La exención del artículo 21 también puede alcanzar las rentas obtenidas por la holding en la venta de participaciones, siempre que se cumplan sus requisitos y no concurra alguna de las exclusiones legales.
Esto puede resultar especialmente relevante cuando se prevé vender una filial y reinvertir el importe obtenido en otros proyectos.
Supongamos que una persona física posee directamente una empresa y vende sus participaciones con una ganancia de un millón de euros. Esa ganancia tributará en su IRPF.
Si quien vende es una holding que cumple los requisitos del artículo 21, la renta puede quedar exenta en un 95 %. De nuevo, si el tipo aplicable fuese el 25 %, el coste efectivo ordinario sobre la renta acogida al régimen sería aproximadamente del 1,25 %.
La diferencia es importante, pero debe interpretarse correctamente: el dinero pertenece a la holding. Si posteriormente se entrega al socio, aparecerá la correspondiente tributación personal.
La ventaja se manifiesta cuando el precio obtenido se mantiene dentro de la estructura para:
Adquirir otra compañía.
Diversificar inversiones.
Capitalizar una nueva filial.
Financiar el crecimiento del grupo.
Preparar una adquisición futura.
La estructura holding también permite vender únicamente una rama empresarial. El inversor puede entrar en el capital de una filial concreta sin participar en los demás negocios ni acceder a los activos que el empresario desea conservar.
Esto facilita las operaciones de inversión y evita tener que separar apresuradamente los negocios justo antes de una venta.
Cuarta señal: necesitas profesionalizar la gestión del grupo
Cuando cada empresa se gestiona directamente por sus socios, sin una estructura común, es frecuente que se dupliquen decisiones, contratos, costes y procedimientos.
La holding puede convertirse en el centro desde el que se defina la estrategia empresarial del grupo.
Entre otras funciones, podría ocuparse de:
Dirección estratégica.
Administración y control financiero.
Elaboración de presupuestos.
Gestión de tesorería.
Coordinación de inversiones.
Recursos humanos.
Servicios administrativos y contables.
Protección y explotación de determinados activos intangibles.
Preparación de procesos de expansión o entrada de inversores.
Esto permite distinguir con claridad entre las decisiones propias de cada actividad y las decisiones que afectan al grupo en su conjunto.
Ahora bien, si la holding presta servicios a sus filiales, estos deben ser reales, necesarios y correctamente documentados. Su remuneración deberá ajustarse al valor de mercado conforme a las reglas sobre operaciones vinculadas.
No basta con emitir facturas genéricas por “servicios de dirección” para trasladar beneficios entre sociedades.
Quinta señal: quieres facilitar la entrada o salida de socios
En una empresa con varias líneas de actividad, no todos los socios tienen por qué estar interesados en todos los negocios.
Puede ocurrir que un inversor quiera participar únicamente en la actividad tecnológica, que un familiar desee continuar con la empresa principal o que otro socio prefiera desvincularse de una determinada rama.
Con una única sociedad, estas decisiones pueden resultar difíciles porque todos participan indirectamente en todos los activos y riesgos.
Una estructura holding permite:
Incorporar inversores exclusivamente en una filial.
Vender una actividad sin transmitir las demás.
Establecer pactos de socios diferentes para cada proyecto.
Separar los negocios maduros de los más arriesgados.
Diseñar sistemas de retribución vinculados a una empresa concreta.
Preparar la incorporación progresiva de determinados familiares.
De este modo, la estructura societaria se adapta mejor a la realidad económica del grupo.
Sexta señal: necesitas ordenar la sucesión de una empresa familiar
En la empresa familiar, la holding puede desempeñar una función que va mucho más allá de la fiscalidad.
Si los padres poseen directamente participaciones en varias sociedades, el reparto entre los hijos puede acabar fragmentando el grupo. Cada heredero puede recibir porcentajes diferentes de distintas empresas, lo que multiplica los posibles conflictos y dificulta la toma de decisiones.
Con una holding familiar, la sucesión puede concentrarse en las participaciones de la sociedad cabecera.
Los herederos reciben participaciones en una única entidad, mientras que el control de las filiales permanece centralizado. Esto facilita:
Mantener la unidad empresarial.
Separar propiedad, dirección y trabajo efectivo.
Establecer mayorías reforzadas para decisiones relevantes.
Regular la transmisión de participaciones.
Evitar la entrada de terceros no deseados.
Compensar a los familiares que no trabajan en la empresa.
Diseñar diferentes derechos económicos y políticos cuando jurídicamente resulte posible.
Aprobar un protocolo familiar coordinado con los estatutos y el testamento.
La holding no resuelve por sí sola los conflictos familiares, pero proporciona una arquitectura más adecuada para ordenar la propiedad y establecer reglas duraderas.
La equidad no siempre significa repartir todas las empresas por igual
En una sucesión empresarial, tratar por igual a todos los hijos no obliga necesariamente a entregarles el mismo porcentaje de cada compañía.
Puede ser más razonable atribuir mayores funciones de dirección a quienes trabajan en el grupo, mantener derechos económicos para los demás y compensar las diferencias con otros bienes o mecanismos sucesorios.
La holding ofrece más posibilidades para separar:
El derecho a participar en los beneficios.
El derecho de voto.
La pertenencia al órgano de administración.
La intervención profesional en el negocio.
La facultad de vender las participaciones.
Esta planificación debe coordinarse con el régimen de legítimas, el testamento, los estatutos, los pactos parasociales y el protocolo familiar. De lo contrario, pueden existir documentos contradictorios que generen precisamente el conflicto que se pretendía evitar.
La holding y los beneficios fiscales de la empresa familiar
Una holding puede facilitar la aplicación de los beneficios fiscales de la empresa familiar, pero también puede ponerlos en peligro si se diseña incorrectamente.
La exención de las participaciones en el Impuesto sobre el Patrimonio y las reducciones aplicables en el Impuesto sobre Sucesiones y Donaciones dependen del cumplimiento de requisitos relacionados, entre otras cuestiones, con:
El porcentaje de participación individual o familiar.
La existencia de una verdadera actividad económica.
El ejercicio efectivo de funciones de dirección.
La remuneración obtenida por esas funciones.
La composición de los activos de las sociedades.
El grado de afectación del patrimonio a la actividad empresarial.
No todo el valor de una holding tiene que quedar necesariamente protegido. La existencia de inmuebles no afectos, inversiones financieras pasivas, tesorería excesiva o activos ajenos a la actividad puede limitar el beneficio fiscal a la parte del valor verdaderamente vinculada con la actividad económica.
La norma estatal contempla una reducción del 95 % en determinadas adquisiciones hereditarias de empresas y participaciones, condicionada al cumplimiento de los requisitos y al mantenimiento de la adquisición. Las comunidades autónomas pueden establecer mejoras, por lo que siempre debe estudiarse el punto de conexión aplicable. Puede consultarse el régimen general en la Ley del Impuesto sobre Sucesiones y Donaciones.
Una consideración especial para las empresas canarias
En Canarias, la planificación debe coordinar la estructura holding con el Régimen Económico y Fiscal.
La normativa canaria contempla, bajo determinados requisitos, una reducción del 99 % en adquisiciones mortis causa de participaciones en entidades no cotizadas. No obstante, la reducción se calcula sobre la parte del valor vinculada a los activos necesarios para la actividad económica. En las transmisiones mediante donación, el porcentaje y las condiciones son diferentes.
Por ello, trasladar tesorería o activos financieros a una holding no garantiza que todo su valor pueda disfrutar de los beneficios fiscales de la empresa familiar.
También deben estudiarse cuidadosamente:
La Reserva para Inversiones en Canarias.
La procedencia de los beneficios distribuidos por las filiales.
La materialización y el mantenimiento de inversiones.
La posible prestación de servicios intragrupo.
La compatibilidad con la Zona Especial Canaria.
La localización de la dirección efectiva de las sociedades.
Una holding radicada en Canarias no aplica automáticamente el tipo del 4 % de la ZEC.
Este tipo depende de que la entidad reúna los requisitos del régimen, desarrolle actividades autorizadas y genere rentas que puedan acogerse a él.
Del mismo modo, una reestructuración no debería ejecutarse sin revisar las posibles obligaciones o compromisos pendientes vinculados a la RIC. La regulación esencial se encuentra en la Ley 19/1994 del Régimen Económico y Fiscal de Canarias y en el texto canario sobre tributos cedidos.
¿Cómo se crea una holding cuando las empresas ya existen?
Cuando el empresario ya posee personalmente las sociedades operativas, constituir una holding y transmitirle las participaciones puede generar una ganancia patrimonial en el IRPF.
Para evitar que una reorganización empresarial real produzca una tributación inmediata, la Ley del Impuesto sobre Sociedades regula un régimen especial aplicable, entre otras operaciones, al canje de valores y a determinadas aportaciones no dinerarias.
Este régimen permite diferir la tributación, pero no constituye una exención definitiva. Se conservan los valores fiscales y la tributación queda aplazada hasta una futura transmisión.
Además, la operación debe responder a motivos económicos válidos, como:
Reorganizar las actividades.
Centralizar la dirección.
Separar riesgos.
Facilitar nuevas inversiones.
Preparar la entrada de socios.
Mejorar la financiación.
Ordenar la sucesión familiar.
El régimen especial no resulta aplicable cuando la operación tiene como principal objetivo el fraude o la evasión fiscal y carece de razones empresariales suficientes. Así lo establece el artículo 89.2 de la Ley del Impuesto sobre Sociedades.
Por eso es esencial analizar y documentar las razones de la reestructuración antes de ejecutarla. No basta con formular una lista genérica de motivos una vez iniciada una comprobación tributaria.
Situaciones en las que probablemente no necesitas una holding
Una holding puede no resultar conveniente cuando:
Solo existe una sociedad y una única actividad sin perspectivas de diversificación.
Los beneficios se retiran cada año para atender las necesidades personales del socio.
No existe intención de reinvertir, adquirir empresas o abrir nuevas líneas.
Los costes administrativos superan las ventajas esperadas.
La estructura añade sociedades, pero no responde a ninguna función económica.
Se pretende utilizarla únicamente para pagar gastos particulares.
No existen medios para mantener una correcta contabilidad y documentación intragrupo.
Cada nueva sociedad implica contabilidad, cuentas anuales, declaraciones fiscales, obligaciones mercantiles, posibles operaciones vinculadas y mayores costes de gestión.
La estructura debe guardar proporción con el tamaño y las necesidades del negocio.
Señales que justifican analizar la estructura
Probablemente ha llegado el momento de estudiar una holding si concurren varias de estas circunstancias:
Posees dos o más sociedades.
Has desarrollado actividades con riesgos diferentes.
La empresa operativa acumula inmuebles, inversiones o tesorería relevante.
Quieres reinvertir dividendos sin retirarlos personalmente.
Estás valorando comprar otra empresa.
Contemplas vender una línea de negocio.
Un inversor quiere participar únicamente en una actividad.
Existen varios miembros de la familia en el capital.
Algunos herederos trabajan en la empresa y otros no.
Quieres preparar el relevo generacional.
Necesitas centralizar la gestión financiera y estratégica.
La estructura actual ha crecido de forma improvisada.
Una sola señal puede no ser suficiente. Sin embargo, la concurrencia de varias suele indicar que la estructura societaria ya no refleja correctamente la realidad empresarial.
Conclusión: una holding no es solo una herramienta para pagar menos impuestos
La pregunta correcta no es únicamente cuánto se puede ahorrar creando una sociedad holding.
Antes debería analizarse:
Qué riesgos deben separarse.
Qué beneficios se quieren reinvertir.
Qué empresas podrían venderse.
Qué inversores podrían incorporarse.
Cómo se financiarán las nuevas actividades.
Cómo se transmitirá el grupo a la siguiente generación.
Una holding bien diseñada puede mejorar la protección, la financiación, la capacidad de inversión y la continuidad de la empresa familiar. Una holding creada sin planificación puede limitarse a multiplicar costes, obligaciones y riesgos fiscales.
Por eso, la decisión no debería comenzar por constituir una nueva sociedad, sino por realizar un diagnóstico jurídico, fiscal, económico y familiar del grupo.
En definitiva, la principal señal de que una empresa necesita una holding aparece cuando su estructura actual empieza a dificultar su crecimiento, su protección o su continuidad.
Preguntas frecuentes sobre sociedades holding
1. ¿Una sociedad holding puede facturar servicios a sus filiales?
Sí. Además de poseer y gestionar participaciones, puede prestar servicios de dirección, administración, contabilidad, financiación, recursos humanos o coordinación estratégica.
Los servicios deben prestarse realmente, ser útiles para las filiales y estar respaldados por contratos, facturas y documentación suficiente. Al tratarse de operaciones vinculadas, su remuneración debe ajustarse al valor de mercado. No son admisibles las facturas genéricas utilizadas únicamente para trasladar beneficios entre sociedades.
2. ¿Una sociedad holding es válida para autónomos que están creciendo?
Sí, pero normalmente cobra sentido cuando el autónomo ya ha constituido una sociedad o pretende desarrollar varias actividades mediante sociedades diferentes.
Si va a abrir nuevas líneas de negocio, adquirir inmuebles empresariales, incorporar socios o reinvertir beneficios, una holding puede ayudarle a separar riesgos y ordenar el crecimiento. Para un autónomo con una sola actividad y una estructura sencilla, probablemente sería innecesaria.
3. ¿Cuántas sociedades necesito para que tenga sentido crear una holding?
No existe un número mínimo legal. Una holding puede constituirse para participar inicialmente en una sola sociedad, especialmente si se prepara una futura expansión, la entrada de inversores o una sucesión familiar.
Sin embargo, su utilidad suele ser más evidente cuando existen dos o más sociedades, distintas líneas de actividad o un proyecto concreto de crecimiento, adquisición o reorganización.
4. ¿Los dividendos recibidos por la holding están completamente exentos?
No necesariamente. Cuando se cumplen los requisitos del artículo 21 de la Ley del Impuesto sobre Sociedades, la exención alcanza normalmente el 95 % del dividendo. El 5 % restante se integra en la base imponible de la holding.
Si esta tributa al tipo general del 25 %, el coste fiscal efectivo habitual será del 1,25 % del dividendo. Para aplicar este régimen se exige, con carácter general, una participación mínima del 5 % y el cumplimiento del periodo de mantenimiento establecido legalmente.
5. ¿Puedo sacar el dinero de la holding sin pagar impuestos personalmente?
No. Mientras el dinero permanezca en la holding podrá destinarse a financiar filiales, adquirir otras empresas o realizar nuevas inversiones. Pero si se distribuye al socio persona física como dividendo, este deberá tributar en su IRPF.
La ventaja de la holding consiste principalmente en diferir la tributación personal y conservar más recursos dentro del grupo para reinvertirlos, no en convertir el dinero empresarial en dinero personal libre de impuestos.
6. ¿La venta de una filial por la holding está exenta?
Puede beneficiarse de la exención del 95 % sobre la renta positiva obtenida en la transmisión si se cumplen los requisitos del artículo 21 de la Ley del Impuesto sobre Sociedades y no concurre ninguna de sus exclusiones.
Esta ventaja resulta especialmente interesante cuando el precio de venta se mantiene en la holding para adquirir otra empresa o financiar nuevas inversiones. Si posteriormente se distribuye al socio, aparecerá la correspondiente tributación personal.
7. ¿Una holding protege completamente el patrimonio frente a las deudas de las filiales?
No de manera absoluta. La separación societaria permite que cada filial responda, en principio, de sus propias obligaciones, pero esa protección puede verse debilitada si existen avales cruzados, confusión de patrimonios, garantías concedidas por la holding, administración negligente o utilización abusiva de las sociedades.
Separar jurídicamente las actividades es importante, pero debe acompañarse de una verdadera autonomía patrimonial, contractual, contable y financiera.
8. ¿Cuánto tiempo tarda el proceso de creación de una holding?
La constitución formal de una nueva sociedad puede realizarse con relativa rapidez. Sin embargo, integrar en ella sociedades que ya existen requiere un análisis previo más cuidadoso.
Antes de ejecutar la operación deben revisarse sus consecuencias fiscales, mercantiles y contables, valorar las participaciones, preparar los acuerdos societarios y documentar los motivos económicos. Cuando se utiliza un canje de valores o una aportación no dineraria, la rapidez no debería imponerse a la seguridad jurídica.
9. ¿Una sociedad holding facilita la sucesión de una empresa familiar?
Sí. Permite concentrar la propiedad de las distintas empresas en una sociedad cabecera y transmitir a los herederos participaciones de una única entidad.
También facilita establecer reglas sobre mayorías, administración, reparto de dividendos, transmisión de participaciones e incorporación de familiares. No obstante, debe coordinarse con los estatutos, el protocolo familiar, los pactos de socios y el testamento, además de comprobar los requisitos fiscales de la empresa familiar.
10. ¿Qué riesgos fiscales presenta una estructura holding?
Los principales riesgos aparecen cuando la estructura carece de propósito empresarial, no presta realmente los servicios facturados, realiza operaciones vinculadas sin valor de mercado, mezcla gastos personales y societarios o acumula activos no afectos sin estudiar sus consecuencias.
También puede cuestionarse el régimen de neutralidad fiscal aplicado a la reorganización cuando la operación no responde a motivos económicos válidos. Por ello, antes de constituirla conviene preparar una memoria que explique las razones empresariales, revisar la composición patrimonial del grupo y documentar adecuadamente todas las relaciones entre la holding y sus filiales.
11. ¿La creación de una holding afecta a la Reserva para Inversiones en Canarias?
Puede afectarla. Antes de reorganizar el grupo deben identificarse qué sociedades han dotado la RIC, qué cantidades están pendientes de materialización y qué inversiones se encuentran todavía dentro de su periodo obligatorio de mantenimiento.
La transmisión de participaciones, activos o actividades entre sociedades no extingue automáticamente estas obligaciones. Una reestructuración mal planificada podría provocar el incumplimiento de los requisitos de la RIC y obligar a regularizar las reducciones aplicadas, junto con los correspondientes intereses de demora.
12. ¿Puede una holding materializar la RIC mediante la suscripción de participaciones?
Sí, pero no mediante la adquisición de cualquier participación ni por el mero hecho de invertir en otra sociedad. La normativa permite determinadas materializaciones mediante la suscripción de acciones o participaciones emitidas como consecuencia de la constitución o ampliación de capital de otras entidades, siempre que se cumplan los requisitos legales.
Entre otras condiciones, la sociedad participada deberá destinar los fondos recibidos a inversiones aptas realizadas en Canarias y respetar los plazos y obligaciones de mantenimiento. Por ello, la operación debe diseñarse y documentarse desde el momento de la ampliación de capital.
13. ¿Una sociedad holding domiciliada en Canarias puede tributar al 4 % de la ZEC?
No automáticamente. El domicilio en Canarias, la posesión de filiales canarias o la inscripción de la sociedad como holding no son suficientes para aplicar el tipo reducido de la Zona Especial Canaria.
La entidad deberá estar autorizada e inscrita en la ZEC, realizar actividades admitidas, cumplir las exigencias de inversión, empleo y sustancia económica y generar rentas que puedan acogerse al régimen. Los dividendos, las plusvalías y los servicios prestados a sociedades del grupo deben analizarse separadamente, ya que no todos los ingresos obtenidos por una holding tributan necesariamente al 4 %.
14. ¿La holding puede afectar a los beneficios fiscales de la empresa familiar en Canarias?
Sí. La normativa canaria contempla importantes reducciones en el Impuesto sobre Sucesiones y Donaciones para la transmisión de participaciones empresariales, pero su aplicación depende del cumplimiento de requisitos relacionados con la actividad económica, la participación familiar, las funciones de dirección y la composición del patrimonio.
La presencia en la holding o en sus filiales de inmuebles no afectos, inversiones financieras pasivas o tesorería que no resulte necesaria para la actividad puede limitar el beneficio fiscal a la parte del valor verdaderamente vinculada con las actividades económicas. Por eso, la planificación sucesoria debe revisar no solo la estructura societaria, sino también la naturaleza y afectación de cada activo.
15. ¿Qué debe revisarse antes de crear una holding en Canarias?
Además de los aspectos societarios y fiscales generales, conviene realizar un diagnóstico específico del Régimen Económico y Fiscal de Canarias que comprenda:
Las dotaciones de la RIC pendientes de materialización.
Las inversiones sometidas todavía a obligaciones de mantenimiento.
La posible materialización de la RIC mediante ampliaciones de capital.
La situación de las entidades inscritas en la ZEC.
Las operaciones y servicios intragrupo sujetos a IGIC.
La localización de la dirección efectiva de cada sociedad.
La composición de los activos a efectos de la empresa familiar.
La incidencia de la reorganización sobre incentivos fiscales ya aplicados.
La holding debe diseñarse alrededor de estas circunstancias. Constituirla primero y revisar después sus consecuencias podría hacer perder incentivos fiscales o dificultar el cumplimiento de obligaciones asumidas con anterioridad.


Comentarios